Domain kranführer24.de kaufen?
Wir ziehen mit dem Projekt
kranführer24.de um.
Sind Sie am Kauf der Domain
kranführer24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kranführer24.de kaufen?
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **

Ähnliche Suchbegriffe für Beitler-Christian-Grunderwerbsteuer-bei
Top-Angebote
Produkte zum Begriff Beitler-Christian-Grunderwerbsteuer-bei:
-
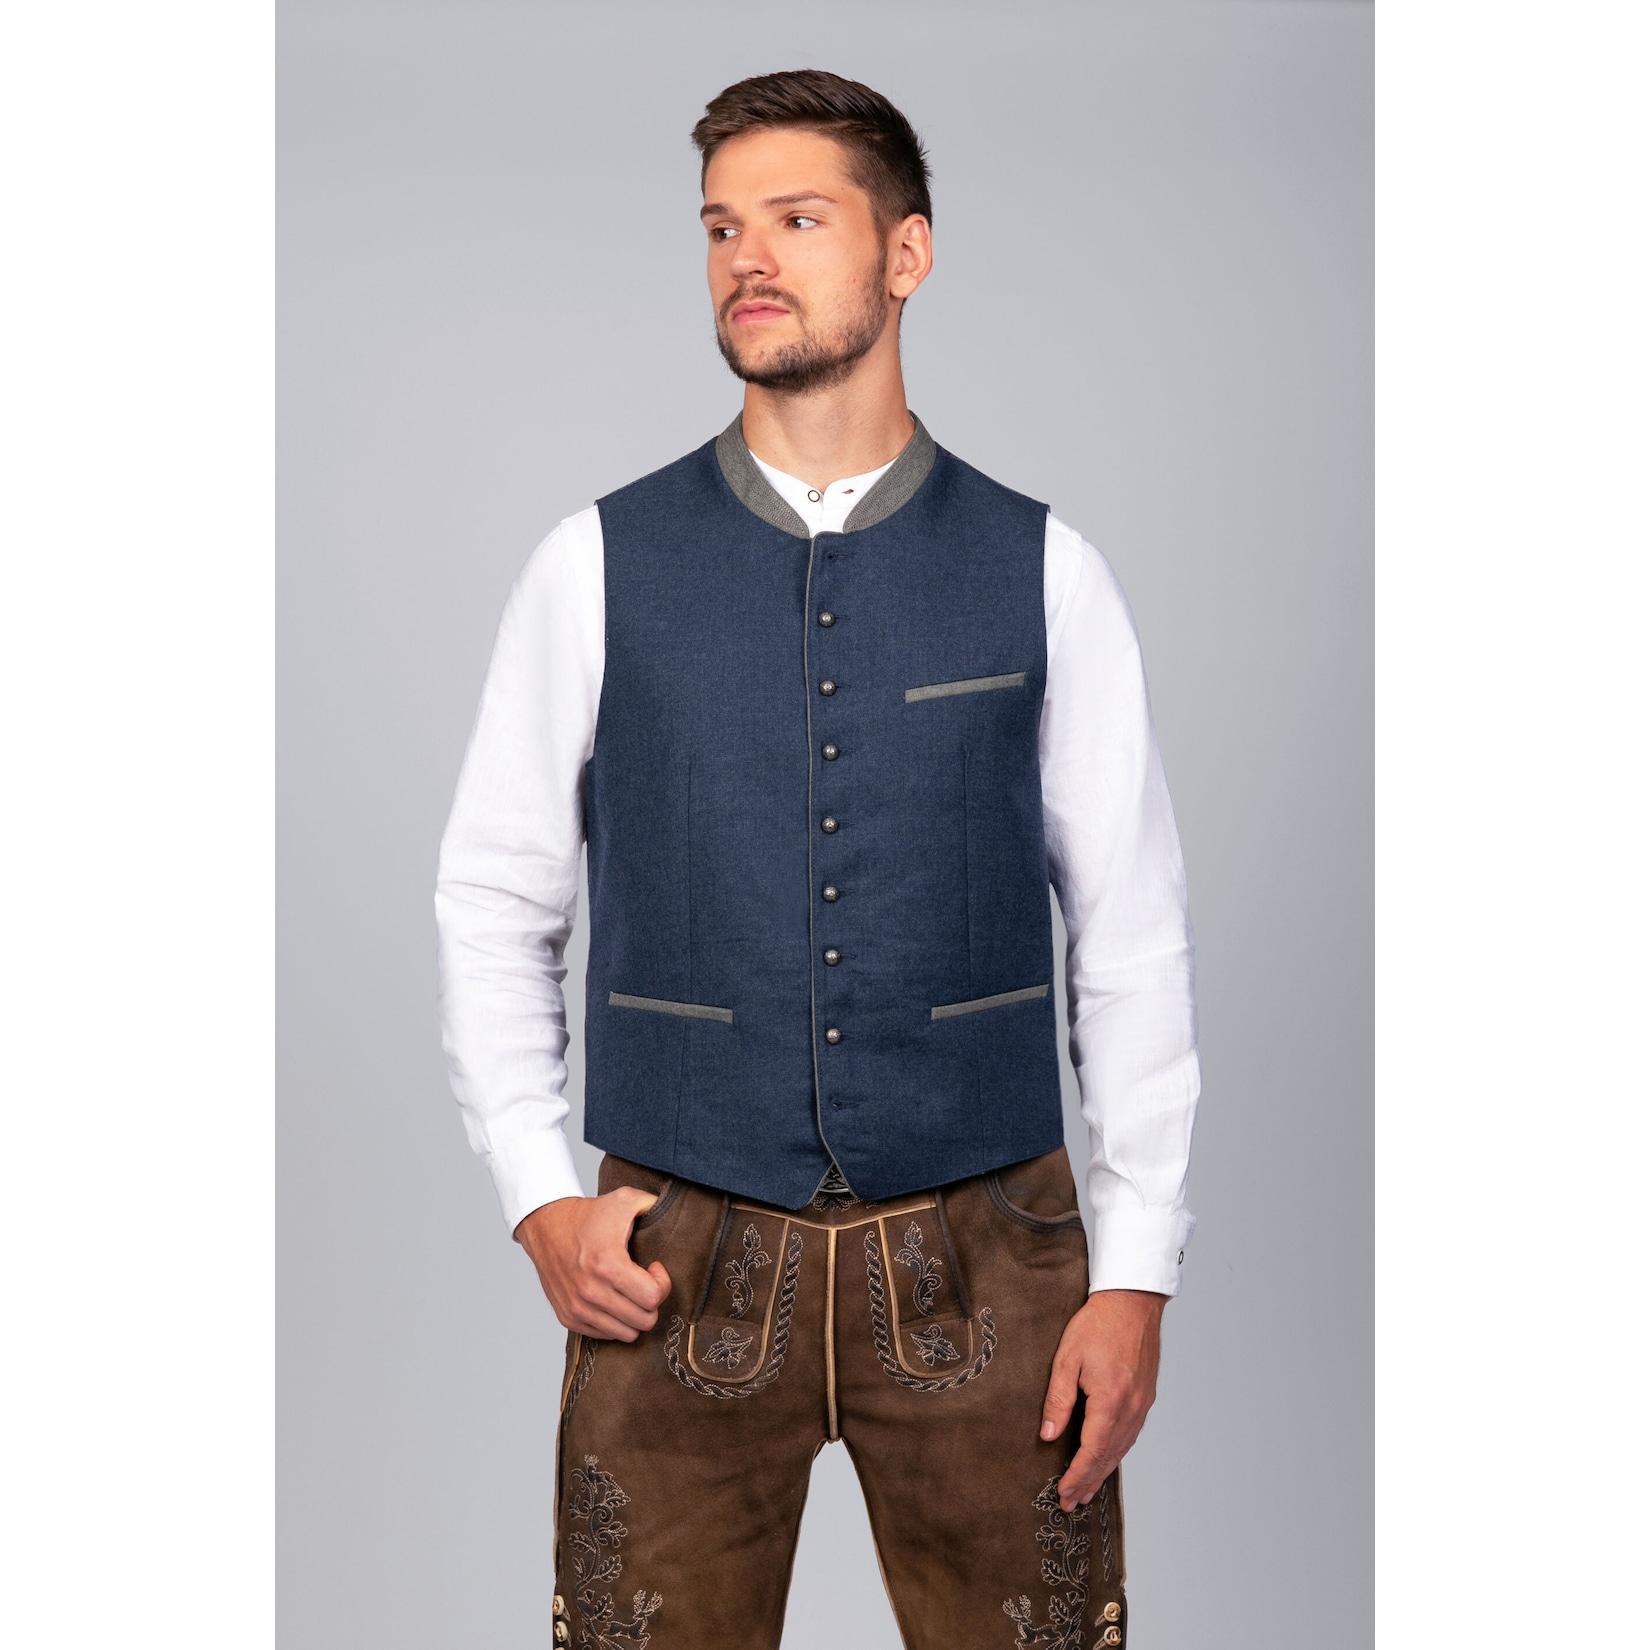
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Beitler, Christian: Grunderwerbsteuer bei Share-Deals und UmstrukturierungenGrunderwerbsteuer bei Share-Deals und Umstrukturierungen , Praxisleitfaden mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250522, Autoren: Beitler, Christian~Bücher, Mario~Nienhaus, Veit~Polte, Gunnar~Drees, Sascha, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 150, Keyword: Anteilsverkauf; Christian Beitler; Gesellschaftsbesteuerung; Grunderwerbsteuer; Gunnar Polte; Mario Bücher; Sascha Drees; Share-Deal; Steuerbefreiung; Steuerschuldnerschaft; Umstrukturierung; Umwandlung; Veit Nienhaus, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 378, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
-
Ist Grunderwerbsteuer bei Erbpacht zu bezahlen?
Ja, auch bei Erbpacht fällt Grunderwerbsteuer an, da es sich um einen Erwerb von Grundstückseigentum handelt. Die Höhe der Grunderwerbsteuer richtet sich nach dem Wert des Grundstücks. In einigen Bundesländern kann die Grunderwerbsteuer ermäßigt sein, wenn es sich um Erbpacht handelt. Es ist ratsam, sich vor Abschluss eines Erbpachtvertrags über die genauen steuerlichen Regelungen zu informieren. **

Wann zahlt man Grunderwerbsteuer bei Mietkauf?
Wann zahlt man Grunderwerbsteuer bei Mietkauf? Die Grunderwerbsteuer fällt beim Mietkauf in der Regel erst an, wenn der Käufer das Eigentum am Grundstück endgültig erwirbt. Dies geschieht meist nach Ablauf der Mietkauf- oder Optionsphase. Erst zu diesem Zeitpunkt wird der Mietkaufvertrag in einen Kaufvertrag umgewandelt und die Grunderwerbsteuer fällig. Es ist wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Mietkaufvertrags über die steuerlichen Aspekte zu informieren. **
Wann wird die Grunderwerbsteuer fällig bei Neubau?
Die Grunderwerbsteuer wird fällig, sobald der Kaufvertrag für den Neubau notariell beurkundet wurde. In der Regel muss die Grunderwerbsteuer innerhalb von 2 bis 4 Wochen nach Unterzeichnung des Kaufvertrags gezahlt werden. Die genaue Frist kann je nach Bundesland variieren. Es ist wichtig, die Zahlungsfrist einzuhalten, da bei verspäteter Zahlung Verzugszinsen anfallen können. Es empfiehlt sich daher, frühzeitig mit dem Finanzamt Kontakt aufzunehmen und die Zahlungstermine zu klären. **
Top-Angebote
Produkte zum Begriff Beitler-Christian-Grunderwerbsteuer-bei:
-
Akkusatz 24V 225Ah – 4x 6V Traktionsbatterie für Hebebühne/Arbeitsbühne4x Traktionsbatterie Landport LP 105 6V 225Ah Deep Cycle Die Landport LP 105 6V 225Ah Deep Cycle Traktionsbatterie ist eine hochleistungsfähige Batterie, die speziell für den zyklischen Einsatz entwickelt wurde. Mit ihrer robusten Bauweise und der hohen Kapazität eignet sie sich hervorragend für Anwendungen in Elektrofahrzeugen, wie Golf Carts, Arbeitsmaschinen und anderen Fahrzeugen, die eine zuverlässige und langlebige Energiequelle benötigen. Baugleich zu: Trojan T-105, Trojan T-105 Plus, Crown CR 220 HD, Q-Batteries 6DC-225 Vorteile auf einen Blick: Hohe Kapazität: Mit einer Kapazität von 225 Ah (bei einer Entladung über 20 Stunden) bietet diese Batterie ausreichend Energie für längere Einsätze und regelmäßige Entladezyklen. Zyklische Nutzung: Entwickelt für den zyklischen Betrieb, bietet die Deep-Cycle-Technologie eine lange Lebensdauer und zuverlässige Leistung über viele Lade- und Entladezyklen. Langlebigkeit: Diese Batterie ist robust und widerstandsfähig gegen wiederholte Lade- und Entladevorgänge, was sie zu einer zuverlässigen Lösung für Elektrofahrzeuge und industrielle Anwendungen macht. Technische Daten: Spannung: 6V Kapazität: 225 Ah (20 Stunden Entladung) Länge: 260 mm Breite: 180 mm Höhe: 248 mm Gesamthöhe: 280 mm Anordnung: 2 Polklemmen: UTL (Universal Terminal Lugs) Anwendungsgebiete: Elektrofahrzeuge: Ideal für den Einsatz in Golf Carts, elektrischen Fahrzeugen und ähnlichen Anwendungen, die eine konstante und langanhaltende Energiequelle benötigen. Arbeitsmaschinen: Perfekt geeignet für den Einsatz in Hebebühnen, Reinigungsmaschinen und anderen zyklischen Anwendungen, die auf zuverlässige Energie angewiesen sind. Industrielle Anwendungen: Diese Batterie kann auch in industriellen Fahrzeugen oder anderen elektrischen Geräten verwendet werden, die von einer starken und langlebigen Energiequelle profitieren. Die Landport LP 105 6V 225Ah Deep Cycle Traktionsbatterie ist eine ausgezeichnete Wahl für alle, die auf zuverlässige Leistung und lange Lebensdauer angewiesen sind. Nutzen Sie die Vorteile dieser robusten und leistungsstarken Batterie für Ihre Elektrofahrzeuge und Anwendungen. Kompatible Alternative für gängige 6V-Traktionsbatterien und Deep-Cycle-Batterien Dieser 6V Traktionsakku eignet sich als leistungsstarke Alternative bzw. Ersatzbatterie für viele verbreitete Blei-Säure-Deep-Cycle-Batterien im Bereich Golfcart, Hebebühne, Reinigungsmaschine, Arbeitsbühne, Solaranwendung, Freizeitfahrzeug und industrielle Energieversorgung. Die Batterie kann als Ersatz für zahlreiche bekannte 6V Batterietypen mit ca. 225Ah bis 240Ah eingesetzt werden, sofern Spannung, Kapazität, Abmessungen, Anschlussart und Polanordnung zur vorhandenen Anwendung passen. Passende Alternative zu folgenden Batterietypen und Serien: Alternative zu Trojan T-105 Alternative zu Trojan T-125 Alternative zu Crown CR-220 HD Alternative zu Crown CR-225 Alternative zu Crown CR-235 Alternative zu Crown CR-240 HD Alternative zu Crown CR-245 Alternative zu US Battery US125 Alternative zu US Battery US125DT Alternative zu US Battery US145 Alternative zu US Battery US2200 Alternative zu US Battery 2200DT Alternative zu 6DC-225 6V 225Ah Alternative zu 6DC-240 6V 240Ah Diese 6 Volt Batterie ist besonders interessant für Anwender, die eine robuste Ersatzbatterie für bestehende Batteriesätze suchen. Häufig werden 6V Traktionsbatterien in Reihe geschaltet, zum Beispiel in 24V, 36V oder 48V Batteriesystemen. Dadurch eignet sich der Artikel ideal für den Austausch einzelner oder kompletter Batteriesätze in Golfwagen, Elektrofahrzeugen, Scheuersaugmaschinen, Hubarbeitsbühnen, Campingfahrzeugen, Solaranlagen und weiteren Deep-Cycle-Anwendungen. Bitte prüfen Sie vor dem Kauf die technischen Daten Ihrer bisherigen Batterie, insbesondere Spannung, Kapazität, Maße, Poltyp, Anschlussposition und Einbauhöhe. Die genannten Batterietypen dienen als Orientierung für die Suche nach einem passenden Ersatzakku. Entscheidend ist immer die technische Übereinstimmung mit Ihrem vorhandenen Batteriesystem.829,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
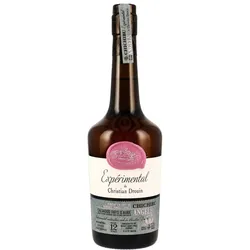
Christian Drouin Expérimental des Christian Drouin - 12 Jahre -...Der Chichibu Angels ist Teil der Experimental-Reihe von Christian Drouin. Er besteht aus Calvados Pays d’Auge, der 12 Jahre reifen durfte und anschließend für 4 bis 10 Monate in insgesamt fünf ausgesuchten Ex-Chichibu-Whiskyfässern lag. Diese exklusive Zusammenarbeit verbindet handwerkliche Perfektion aus der Normandie mit der filigranen Eleganz japanischen Whiskyholzes. Abgefüllt als Small Batch #11, präsentiert sich dieser Calvados bei einem Alkoholgehalt von 45,3% Vol., limitiert auf knapp über 2.000 Flaschen.85,88 €*Versand: 5,88 €Sichere Weiterleitung zum Anbieter
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Beitler, Christian: Grunderwerbsteuer bei Share-Deals und UmstrukturierungenGrunderwerbsteuer bei Share-Deals und Umstrukturierungen , Praxisleitfaden mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250522, Autoren: Beitler, Christian~Bücher, Mario~Nienhaus, Veit~Polte, Gunnar~Drees, Sascha, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 150, Keyword: Anteilsverkauf; Christian Beitler; Gesellschaftsbesteuerung; Grunderwerbsteuer; Gunnar Polte; Mario Bücher; Sascha Drees; Share-Deal; Steuerbefreiung; Steuerschuldnerschaft; Umstrukturierung; Umwandlung; Veit Nienhaus, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 378, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Grunderwerbsteuer bei Trennung?
Wer zahlt Grunderwerbsteuer bei Trennung? In der Regel wird die Grunderwerbsteuer von demjenigen gezahlt, der das Grundstück oder die Immobilie erwirbt. Bei einer Trennung kann es jedoch komplizierter sein, da die genaue Regelung von verschiedenen Faktoren abhängt, wie zum Beispiel dem Ehevertrag oder der individuellen Vereinbarung zwischen den Partnern. Es ist daher ratsam, sich im Falle einer Trennung rechtzeitig über die steuerlichen Konsequenzen zu informieren und gegebenenfalls rechtliche Beratung in Anspruch zu nehmen. Letztendlich kann die Frage, wer die Grunderwerbsteuer bei einer Trennung zahlt, individuell unterschiedlich geregelt werden. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt Grunderwerbsteuer bei Erbpacht?
Die Grunderwerbsteuer bei Erbpacht wird in der Regel vom Erwerber des Erbbaurechts gezahlt. Dies bedeutet, dass die Person, die das Erbbaurecht erwirbt, die Grunderwerbsteuer entrichten muss. Der Erbbaurechtsgeber, also derjenige, der das Grundstück verpachtet, ist in der Regel nicht verpflichtet, die Grunderwerbsteuer zu zahlen. Es ist wichtig zu beachten, dass die genauen Regelungen zur Zahlung der Grunderwerbsteuer je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Erbbaurechtsvertrags über die konkreten steuerlichen Verpflichtungen zu informieren. **
Ähnliche Suchbegriffe für Beitler-Christian-Grunderwerbsteuer-bei
-
Behrens, Stefan: GrunderwerbsteuerGrunderwerbsteuer , Der Anspruch des Werks ist es, einen praxisorientierten, aber auch wissenschaftlich vertieften Überblick über das Grunderwerbsteuerrecht zu vermitteln. Neben dem erleichterten Einstieg in die Grunderwerbsteuer hilft das aus Praxissicht geschriebene Werk dem/der Vertragsgestalter:in, grunderwerbsteuerliche Nachteile zu vermeiden und vorhandene Gestaltungsspielräume optimal auszunutzen. NEU in der 7. Auflage: ¿ Einarbeitung der Neuerungen im Bereich der Share-Deals ¿ Gesetz zur Modernisierung des Körperschaftssteuerrechts (KöMoG) ¿ Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb (StAbwG) ¿ Änderungen durch das MoPeG und Kreditzweitmarktförderungsgesetz , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Autoren: Behrens, Stefan~Böing, Elke~Gottwald, Stefan~Seemaier, Marcel~Tölle, Wolf-Dieter, Bearbeitung: Behrens, Stefan~Böing, Elke~Seemaier, Marcel~Tölle, Wolf-Dieter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 700, Keyword: Grunderwerbsteuer; Kreditzweitmarktförderungsgesetz; Körperschaftssteuerrecht; Share-Deals; StAbwG; Standardfälle, Fachschema: Abgabe - Abgabenordnung - AO~Bau / Baurecht~Baurecht - Bundesbaurecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Handelsrecht~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 160, Höhe: 47, Gewicht: 1161, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Trachten Weste ChristianDie Trachten Weste Christian kombiniert hochwertige Materialien mit feinen Details. Ein Must-Have für den stilbewussten Herren. Produkt-Highlights: • Oberstoff: Feine blaue Wolle für Komfort und Stil. • Kragen: Kunstvoll bestickt, betont die Eleganz.69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wird bei Schenkung Grunderwerbsteuer fällig?
Wird bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt in der Regel auch bei Schenkungen von Immobilien an, da Schenkungen steuerlich ähnlich wie Kaufverträge behandelt werden. Allerdings gibt es je nach Bundesland und Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem Freibeträge, bis zu denen keine Grunderwerbsteuer anfällt. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren. In einigen Fällen kann die Schenkung von Immobilien auch steuerlich begünstigt sein, zum Beispiel bei der Übertragung von selbstgenutztem Wohneigentum an nahe Verwandte. **
-
Ist Grunderwerbsteuer bei Erbpacht zu bezahlen?
Ja, auch bei Erbpacht fällt Grunderwerbsteuer an, da es sich um einen Erwerb von Grundstückseigentum handelt. Die Höhe der Grunderwerbsteuer richtet sich nach dem Wert des Grundstücks. In einigen Bundesländern kann die Grunderwerbsteuer ermäßigt sein, wenn es sich um Erbpacht handelt. Es ist ratsam, sich vor Abschluss eines Erbpachtvertrags über die genauen steuerlichen Regelungen zu informieren. **
-
Wann zahlt man Grunderwerbsteuer bei Mietkauf?
Wann zahlt man Grunderwerbsteuer bei Mietkauf? Die Grunderwerbsteuer fällt beim Mietkauf in der Regel erst an, wenn der Käufer das Eigentum am Grundstück endgültig erwirbt. Dies geschieht meist nach Ablauf der Mietkauf- oder Optionsphase. Erst zu diesem Zeitpunkt wird der Mietkaufvertrag in einen Kaufvertrag umgewandelt und die Grunderwerbsteuer fällig. Es ist wichtig zu beachten, dass die genauen Regelungen je nach Bundesland variieren können. Es empfiehlt sich daher, sich vor Abschluss eines Mietkaufvertrags über die steuerlichen Aspekte zu informieren. **
-
Wann wird die Grunderwerbsteuer fällig bei Neubau?
Die Grunderwerbsteuer wird fällig, sobald der Kaufvertrag für den Neubau notariell beurkundet wurde. In der Regel muss die Grunderwerbsteuer innerhalb von 2 bis 4 Wochen nach Unterzeichnung des Kaufvertrags gezahlt werden. Die genaue Frist kann je nach Bundesland variieren. Es ist wichtig, die Zahlungsfrist einzuhalten, da bei verspäteter Zahlung Verzugszinsen anfallen können. Es empfiehlt sich daher, frühzeitig mit dem Finanzamt Kontakt aufzunehmen und die Zahlungstermine zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.